Roberto DagostinConsulente assicurativo · Cavalese Prenota su WhatsApp

Un dubbio? Chiama Roberto.

Ti spiego le assicurazioni con parole semplici. Senza impegno.

Roberto Dagostin

Roberto Dagostin
Consulente assicurativo · Cavalese

Canzone: Chiama Roberto
Leggi il testo del film

Chiama Roberto,

non fare il fenomeno,

che il destino quando vuole fa casino in un attimo.

Auto, casa, famiglia, futuro e protezione,

Roberto arriva prima della disperazione!

Vai in vacanza tranquillo, con la crema e il cappello.

Ma la valigia finisce a Oslo con dentro il tuo ombrello.

Tu sei in spiaggia, in costume, senza mutande né dignità.

Roberto dice, tranquillo, vediamo cosa si fa.

Roberto Dagostin
Consulente assicurativo · Cavalese
+39 335 825 4415
CHIAMA ROBERTO

Vicino e raggiungibile

Se hai un dubbio o un danno, chiamami.

Il check-up gratuito

Una conversazione, non una vendita. Alla fine decidi tu.

  1. Mi racconti cosa hai

    Porti le polizze che hai, anche vecchie. Se non le trovi, le cerchiamo insieme.

  2. Ti faccio la mappa

    Una pagina chiara: cosa hai, cosa scade e quando.

  3. Decidi con calma

    Se serve qualcosa, ti spiego le opzioni. Se va bene così, resta così.

Prenota in un minuto

Di cosa vuoi parlare?

Si apre WhatsApp con il messaggio già scritto. Parte solo se tocchi Invia, e Roberto vedrà il tuo numero. Informativa privacy

Capire le assicurazioni

Qui trovi spiegazioni semplici, con parole di tutti i giorni.

Sono spiegazioni generali: cosa comprende una polizza vera dipende dalle sue condizioni, ed è per questo che le guardiamo insieme.

Casa e famigliaSe la casa si danneggia o faccio un danno a qualcuno
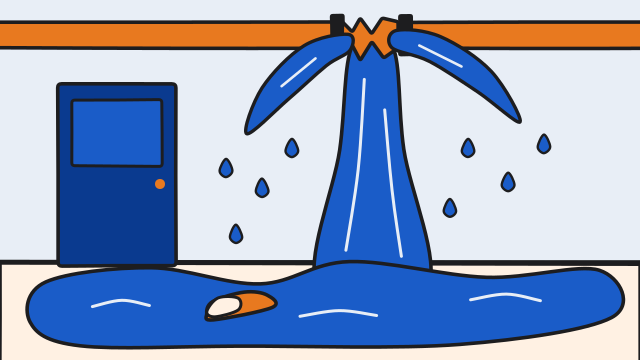
Disegno: un tubo rotto sulla parete e l'acqua che arriva fino alla porta di casa.

Per esempio

Immagina una notte di gelo in montagna: un tubo si rompe e l'acqua scende fino all'appartamento del vicino. Una protezione per la casa di solito riguarda i danni da rottura degli impianti, anche per il gelo, e quelli causati ad altri senza volerlo. Cosa vale nel tuo caso dipende da ciò che hai scelto.

A cosa serve

Riguarda i danni alla casa e a ciò che c'è dentro. Riguarda anche i danni che la famiglia causa ad altri.

Di solito protegge

  • Danni da incendio, fulmine, scoppio e fumo.
  • Perdite d'acqua da tubi ed elettrodomestici, e la ricerca del guasto.
  • Furto di mobili e oggetti di valore, e danni fatti dai ladri.
  • Danni involontari a terzi nella vita privata, anche da figli e animali.
  • Spese legali in alcune liti della vita privata.

Attenzione a

  • Terremoto e alluvione di solito non rientrano nella polizza casa.
  • Per il furto contano porte, finestre e serrature, come descritte in polizza.
  • Di solito una parte del danno resta a carico tuo.
  • Se la somma indicata è più bassa del valore reale, il rimborso può ridursi.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

Salute e infortuniSe mi faccio male o mi ammalo
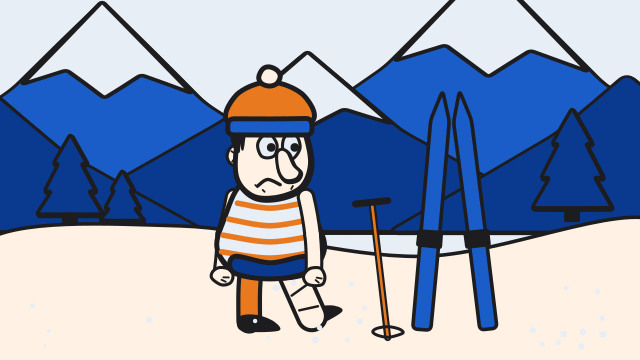
Disegno: uno sciatore con la gamba ingessata, in piedi sulla neve accanto agli sci.

Per esempio

Immagina una giornata sulle piste: una caduta, un ginocchio da curare, qualche settimana di stop. Una protezione contro gli infortuni di solito riguarda anche gli sport del tempo libero, mentre le gare a motore e certe pratiche estreme restano di solito a parte. Quanto viene riconosciuto dipende da ciò che hai scelto in polizza.

A cosa serve

Può aiutare con le spese, o con somme fisse, dopo un infortunio o una malattia. Affianca la sanità pubblica, non la sostituisce.

Di solito protegge

  • Ricovero e intervento dopo un infortunio.
  • In alcune polizze, anche dopo una malattia.
  • Una somma per ogni giorno di ricovero.
  • Una somma per i giorni di convalescenza a casa, in alcune polizze.
  • Servizi di assistenza dopo un infortunio, come la consulenza medica per telefono.

Attenzione a

  • Malattie già note e taciute alla firma possono restare fuori.
  • Per le malattie c'è un'attesa prima che la copertura parta: si chiama carenza.
  • Cura mentale, estetica, fertilità e quasi tutte le cure dentali di solito sono escluse.
  • Sport estremi, gare a motore e abuso di alcol o droghe sono spesso esclusi.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

AutoLa mia auto: cosa è obbligatorio e cosa è una scelta
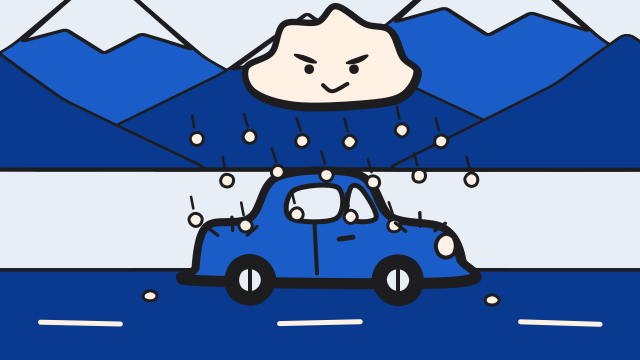
Disegno: una piccola nuvola scura che fa grandinare su un'auto ferma in strada.

Per esempio

Immagina di uscire al mattino dopo una grandinata e trovare la carrozzeria piena di ammaccature. Grandine e tempesta di solito riguardano una parte facoltativa della polizza auto, non quella obbligatoria. Se ci sono o no nella tua dipende da ciò che hai scelto.

A cosa serve

La parte obbligatoria riguarda i danni che causi agli altri guidando. Le altre parti riguardano la tua auto e te.

Di solito protegge

  • La parte obbligatoria per legge riguarda i danni involontari a persone e cose degli altri.
  • Riguarda di solito anche i danni alle persone trasportate.
  • Per scelta: incendio e scoppio sulla tua auto.
  • Per scelta: furto dell'auto.
  • Per scelta: grandine, tempesta, alluvione, caduta di alberi.

Attenzione a

  • Le parti facoltative si possono avere solo insieme a quella obbligatoria.
  • Senza patente valida, o in gara, puoi dover rimborsare tu il danno.
  • Guida sotto alcol o droghe: a seconda della polizza e del veicolo, quanto pagato può esserti chiesto indietro oppure no.
  • Alcune polizze finiscono alla scadenza e non si rinnovano da sole.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

La tua attivitàIl mio negozio, laboratorio o albergo
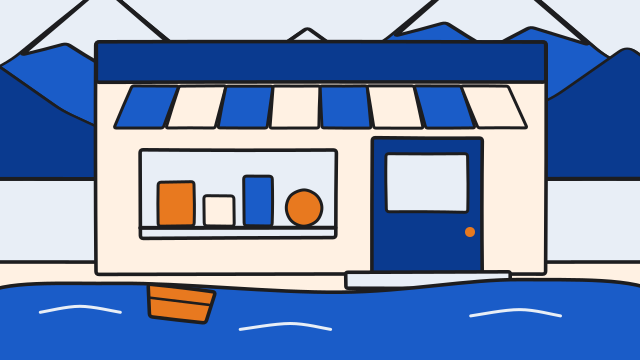
Disegno: un negozio con l'acqua arrivata al gradino della porta.

Per esempio

Immagina un negozio in paese dopo un temporale forte: l'acqua entra, bagna la merce e il pavimento. Una protezione per l'attività di solito considera tempesta e acqua entrata, a certe condizioni. Dipende da cosa è scritto nella polizza e da come è stato causato il danno.

A cosa serve

Riguarda i locali, ciò che c'è dentro e, se scelto, i guadagni persi. Segue l'attività, non la tua casa.

Di solito protegge

  • Danni ai locali e al contenuto da incendio, fulmine e scoppio.
  • Danni da tempesta, grandine, neve e acqua entrata, a certe condizioni.
  • Furto dopo un'effrazione nei locali.
  • Danni elettrici alle apparecchiature, con condizioni a parte.
  • Costi in più per continuare a lavorare dopo un evento.

Attenzione a

  • Terremoto, alluvione e frana di solito sono esclusi, salvo garanzia a parte.
  • Guerra, scioperi e terrorismo di solito sono esclusi.
  • Spesso una parte del danno resta a carico dell'impresa.
  • Smarrimenti e ammanchi di merce, anche durante un evento coperto, di solito sono esclusi.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

Responsabilità civileSe faccio un danno a un'altra persona
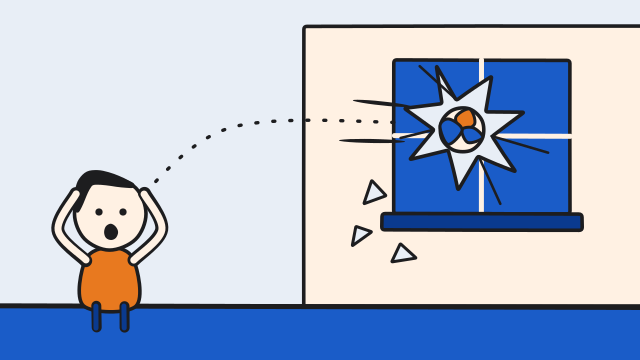
Disegno: un pallone che sfonda la finestra del vicino, e un bambino con le mani nei capelli.

Per esempio

Immagina il tuo cane che, durante la passeggiata, fa cadere una persona, o tuo figlio che rompe per gioco la vetrina di un vicino. La responsabilità civile di solito riguarda i danni fatti ad altri senza volerlo, anche da figli e animali. Dipende da cosa prevede la tua polizza.

A cosa serve

Riguarda i risarcimenti dovuti quando un tuo errore danneggia qualcuno. Non riguarda i danni che subisci tu.

Di solito protegge

  • Risarcimenti a terzi per lesioni e danni alle cose causati dall'attività.
  • Danni a dipendenti, in certi casi.
  • In alcune polizze, danni da un prodotto venduto, per un periodo dopo la consegna.
  • Danni ad altri se la loro attività si ferma dopo un danno coperto dalla polizza.
  • Qui la difesa penale è collegata a una richiesta di danni, entro limiti.

Attenzione a

  • Veicoli su strada, barche e aerei sono esclusi.
  • I danni alle merci tenute per conto di altri di solito sono esclusi.
  • L'inquinamento di solito è escluso, salvo casi accidentali in alcune polizze.
  • Conta l'attività scritta in polizza: quella diversa può restare fuori.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

Catastrofi naturaliTerremoto, alluvione, frana
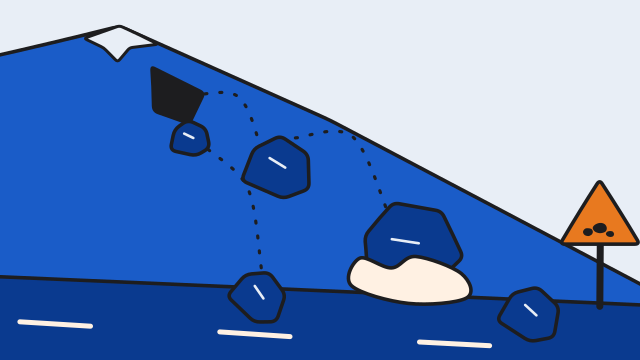
Disegno: massi che rotolano giù dal monte verso una strada.

Per esempio

Immagina giorni di pioggia forte: il torrente esce dal letto e il fango arriva fino al garage, oppure una frana scende vicino a un edificio. Questi eventi di solito restano fuori dalla polizza casa e si valutano in una protezione a parte, se è stata scelta.

A cosa serve

Riguarda i danni a edifici e contenuto causati da eventi naturali forti. La polizza casa di solito li lascia fuori.

Di solito protegge

  • Danni all'edificio e al contenuto causati da un terremoto.
  • Alluvione, esondazione di un fiume, inondazione.
  • Allagamento improvviso dopo piogge forti che il terreno non smaltisce, in alcune polizze.
  • Frane e caduta di massi, in alcune polizze.
  • Spese per sgomberare e demolire dopo l'evento.

Attenzione a

  • Quali eventi sono compresi è scritto nella scheda di polizza.
  • Più scosse o più fasi di piena ravvicinate possono contare come un evento solo.
  • Per l'alluvione, i piani interrati possono avere limiti più bassi.
  • Una somma più bassa del valore pieno può ridurre il rimborso.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

Rischi informaticiSe un attacco informatico mi ferma il lavoro
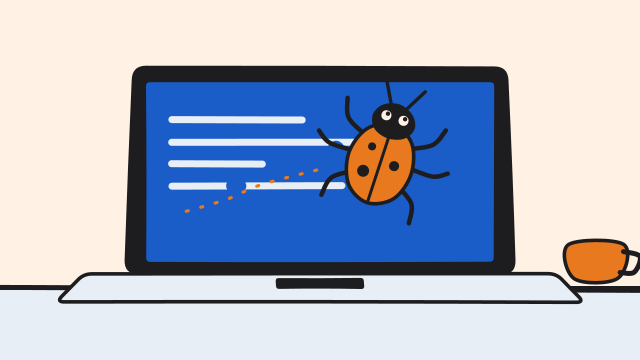
Disegno: un computer portatile con un insetto che cammina sullo schermo.

Per esempio

Immagina il computer del negozio che una mattina si blocca: sullo schermo compare un messaggio che chiede un riscatto per riavere i dati. Una protezione informatica di solito riguarda ricatti, recupero dei dati e giorni di lavoro persi. Dipende da cosa hai scelto e da come l'evento viene segnalato.

A cosa serve

Riguarda i costi dopo un attacco al computer, una fuga di dati o un ricatto. Riguarda anche le richieste di altri, se i loro dati sono finiti nei guai.

Di solito protegge

  • Richieste di risarcimento di terzi dopo una fuga di dati.
  • Mancato guadagno e costi in più durante il fermo.
  • Costi per recuperare i dati.
  • Un ricatto informatico, se rispetta le regole di segnalazione.
  • Indagini e avvisi alle autorità o alle persone coinvolte.

Attenzione a

  • Conta quando scopri l'evento e quando lo segnali, non solo quando accade.
  • Eventi che già conoscevi alla firma di solito sono esclusi.
  • Lesioni alle persone e danni a oggetti fisici sono un altro tipo di copertura.
  • Una parte resta a carico tuo, e c'è un limite complessivo.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

Tutela legaleSe finisco in una causa
Disegno: due vicini che litigano davanti a un cancello.

Per esempio

Immagina una discussione con un vicino che finisce dall'avvocato. La tutela legale di solito riguarda le spese per l'avvocato e per il perito, e vale solo per le liti elencate in polizza. Dipende da quali tipi di lite sono nominati nella tua.

A cosa serve

Riguarda le spese per un avvocato e per i periti quando c'è da difendersi o far valere un diritto. Non riguarda i risarcimenti in sé.

Di solito protegge

  • Assistenza di un avvocato, prima e durante la causa.
  • Spese di un perito o consulente tecnico per il caso.
  • Difesa in alcuni procedimenti penali legati all'attività.
  • In alcune polizze, liti con i clienti sui contratti, come opzione.

Attenzione a

  • Valgono solo le liti elencate in polizza.
  • Questioni fiscali e amministrative di solito sono escluse.
  • Liti legate ai veicoli di solito sono escluse.
  • Il caso va segnalato subito, con i documenti.

Hai un dubbio?

Chiedimi: te lo spiego con parole semplici.

Parole da sapere

Franchigia:
la parte di ogni danno che resta a carico tuo, sempre uguale.
Scoperto:
come la franchigia, ma è una percentuale del danno.
Massimale:
la somma più alta che l'assicurazione può pagare.
Carenza:
il periodo iniziale in cui la polizza c'è, ma quella copertura non vale ancora.
Premio:
la somma che paghi per la polizza.
Sinistro:
il fatto dannoso per cui la polizza è stata fatta.
Denuncia di sinistro:
dire all'assicurazione che il fatto è successo, con i documenti.
Disdetta:
la comunicazione con cui si dice che il contratto non continuerà.
Tacito rinnovo:
la polizza continua da sola alla scadenza, se nessuno la disdice.
Valore intero:
la somma indicata deve coprire tutto il valore del bene; se è più bassa, il rimborso si riduce in proporzione.

Cosa fare se...

Hai un incidente in auto

Respira: le cose da fare sono poche e in quest'ordine.

  1. Fermati in un punto sicuro, accendi le luci di emergenza e controlla come stanno tutti.
  2. Se qualcuno è ferito o la strada è pericolosa, chiama subito i soccorsi.
  3. Solo se sei al sicuro, fotografa i veicoli, le targhe e la posizione sulla strada.
  4. Annota i nomi e i recapiti delle persone coinvolte e dei testimoni.
  5. Compila il modulo di constatazione amichevole con l'altro conducente, se è possibile, senza dichiarare colpe di cui non sei sicuro.
  6. Chiama Roberto: ti dice come procedere secondo la tua polizza, anche per avvisare nei tempi previsti.

Guida generale: ogni polizza ha le sue regole, controlla sempre la tua.

Hai un danno da acqua in casa

Prima la sicurezza, poi l'acqua, poi i documenti.

  1. Se l'acqua ha raggiunto prese o quadro elettrico, non toccarli e non entrare nell'acqua. Stacca la corrente dall'interruttore generale solo se è all'asciutto e ci arrivi senza rischi; altrimenti chiama i vigili del fuoco.
  2. Se puoi arrivarci senza rischi, chiudi il rubinetto generale dell'acqua.
  3. Quando è sicuro, limita il danno: sposta ciò che si può spostare e chiama un idraulico per fermare il guasto.
  4. Fotografa e filma i danni e il punto della perdita, e conserva i resti rovinati finché non sono stati visti.
  5. Annota quando è successo, cosa è successo e se ci sono danni anche ai vicini.
  6. Chiama Roberto: ti dice come procedere secondo la tua polizza, anche per avvisare nei tempi previsti.

Guida generale: ogni polizza ha le sue regole, controlla sempre la tua.

Subisci un furto in casa o in negozio

Se trovi la porta forzata, la prima regola è la tua sicurezza.

  1. Non entrare se vedi segni di effrazione o senti qualcuno dentro: allontanati e chiama le forze dell'ordine.
  2. Rientra solo quando te lo dicono loro, e non toccare e non riordinare finché non hanno guardato.
  3. Fotografa porte, finestre e serrature forzate e i locali in disordine.
  4. Fai la denuncia alle autorità: di solito la polizza ne chiede una copia.
  5. Scrivi l'elenco di ciò che manca, con una stima approssimativa.
  6. Chiama Roberto: ti dice come procedere secondo la tua polizza, anche per avvisare nei tempi previsti.

Guida generale: ogni polizza ha le sue regole, controlla sempre la tua.

Per saperne di più: le guide dell'IVASS per i consumatori.

Roberto Dagostin

Come raggiungermi

+39 335 825 4415

Se qualcosa non ti è chiaro, scrivimi o chiamami. Guardiamo la tua polizza insieme.

Se è successo qualcosa, prepara i documenti che hai e chiamami.

WhatsApp Chiama